6.72亿净利润的首创证券,不是一家靠行情吃饭的券商。
它2026年上半年的成绩单里有一个数字非常扎眼:投资类业务收入9.16亿元,占营业收入的比重达到59.34%。资管、财富、投行加起来才勉强和它打平。这意味着首创证券的赚钱逻辑,核心就系在自营投资的盘子上——固收、权益、衍生品,靠自己的钱去市场里赚差价。
这种收入结构,和一般人对“券商靠开户、靠卖基金、靠做IPO赚钱”的认知完全不同。
营收结构,暴露了它的真实底色
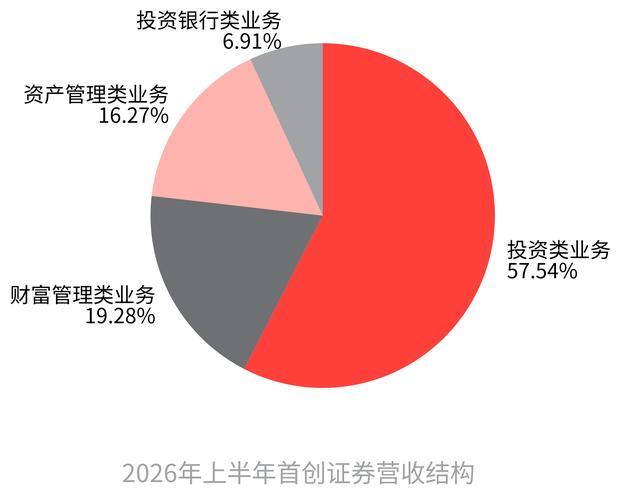
把上半年15.44亿的营收拆开看,四块业务的贡献一目了然:
投资类业务,9.16亿,占比59.34%,增速11.87%
财富管理类业务,3.07亿,占比19.86%,增速39.20%
资产管理类业务,2.59亿,占比16.76%,增速2.14%
投资银行类业务,1.10亿,占比7.15%,增速24.81%
投资类业务当然有风险——市场一波动,营收就跟着晃。2025年全年,投资类业务收入15.54亿元,同比增长45.83%,是当年的绝对支柱。但到了2026年上半年,增速回落到11.87%,说明这块的弹性大,但韧性也强。
财富管理业务的增速反而最亮眼,39.20%。上半年新开户超5万户,客户总数突破92万户,代理买卖股票基金交易额7459.75亿元,同比暴增77.09%。市场行情回暖,经纪业务直接受益,这是整个行业都在吃的红利。
资管业务规模在涨——含ABS的总资管规模已达2008.32亿元,较年初净增297.08亿元,增幅17.36%——但收入只增长了2.14%。规模增速和收入增速严重背离,说明费率在往下走,或者产品结构在往低费率方向倾斜。这是资管行业的老问题,规模越大不一定越赚钱。
投行业务是公认的短板。上半年1.10亿的收入,占比只有7.15%,还在苦苦追赶。2025年全年投行收入更只有1.89亿元,同比下滑3.54%。
不过它在新三板和ABS这两条细分赛道上找到了自己的位置:新三板持续督导挂牌公司111家,行业排名第18;ABS发行规模165.48亿元,销售规模124.82亿元,两项指标都进了行业前15。
国资背景,才是它真正的护城河
首创证券的控股股东是北京首都创业集团有限公司,持股53.20%;前三大股东合计持股超过82%,全部是北京市属核心国资平台,实际控制人是北京市国资委。
这个股东结构直接决定了它的业务逻辑。首创集团是北京市国资委直属的大型国企,旗下有环保、城市发展、金融服务三大主业,总资产接近4000亿。
首创证券作为集团金融板块的核心企业,天然能拿到集团内部的资源倾斜——无论是资本补充、业务协同,还是北京区域的政企客户对接,这都是其他中型券商拿不到的牌。
更特殊的是一张隐形的牌:首创集团除了控股首创证券,还持有第一创业证券12.72%的股份。这是A股范围内极少数“一参一控”的国资券商格局——一家集团同时控股一家券商、参股另一家中型券商。
在区域内可以做业务协同,在监管层面这种股权结构本身就说明首创集团在证券业务上的布局野心。
它还有一个中型券商里少见的标签:AAA主体信用评级。2026年6月,中诚信国际维持首创证券的AAA评级,展望稳定。在同体量的券商里,拿到最高信用评级的凤毛麟角。这意味着它发债融资的成本更低,固收类业务的利差空间更大,这是实打实的竞争优势。
内控频繁亮红灯,是悬在头上的风险
优势归优势,问题也不藏着。
2026年7月,中国人民银行北京市分行对首创证券开出106万元罚单,原因是三项反洗钱违规:未按规定开展客户尽职调查、未按规定保存客户身份资料和交易记录、未按规定报告可疑交易。两名相关责任人分别被罚1.58万元和1.73万元。
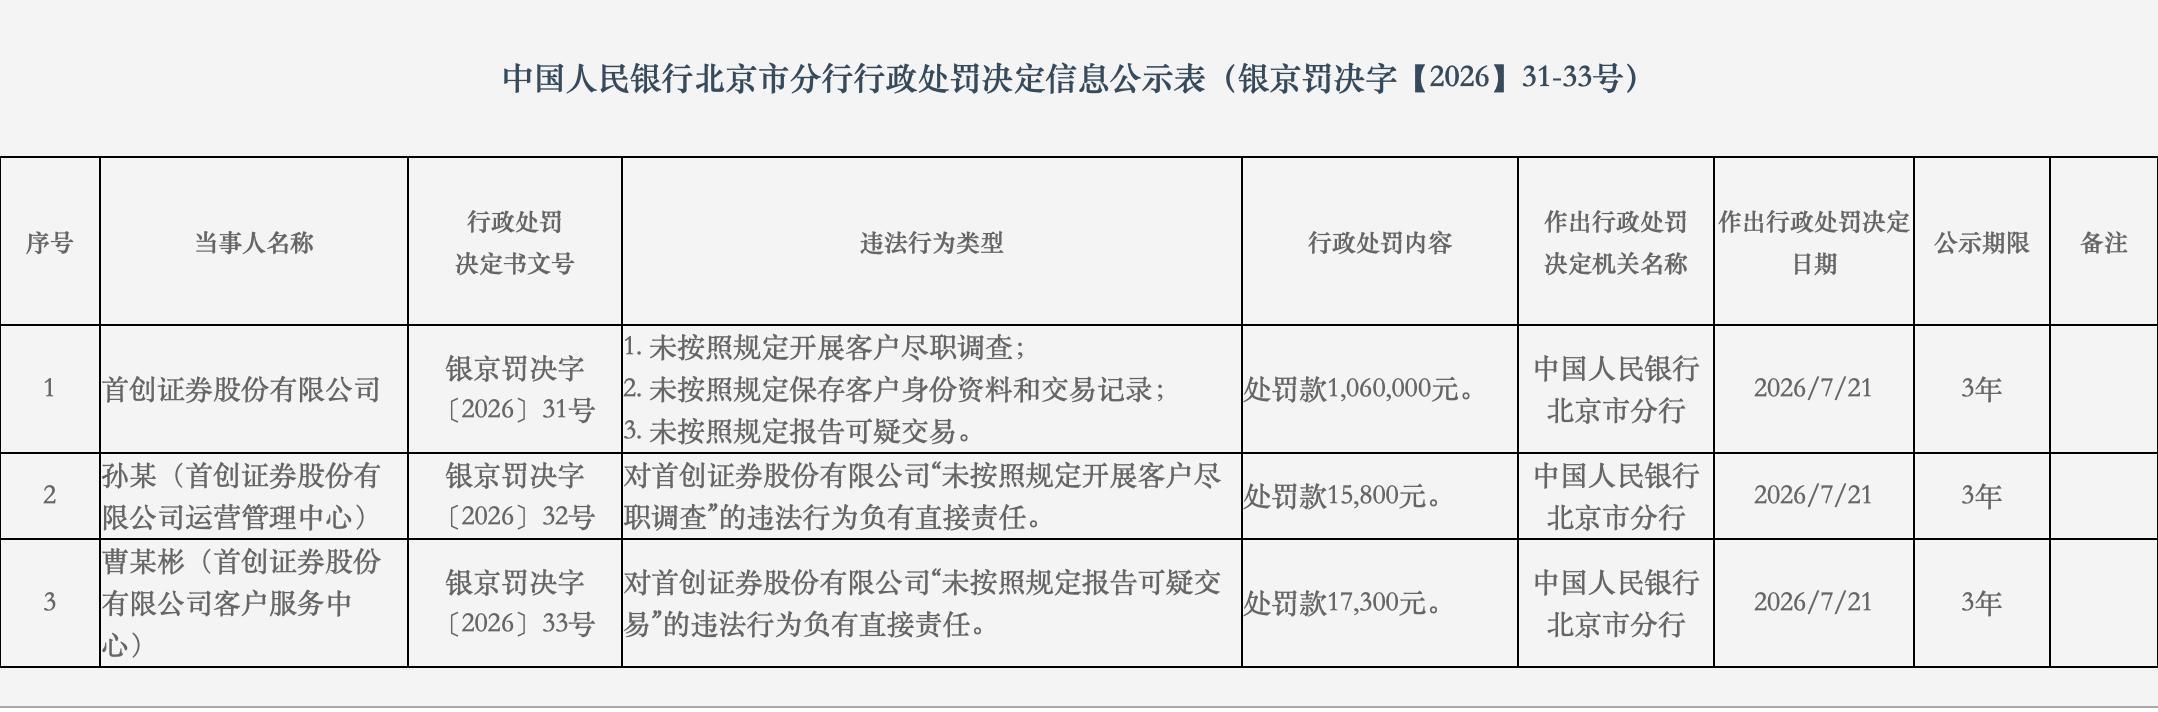
中国人民银行北京市分行作出的行政处罚公示表
这不是个案。2026年6月,福建证监局对首创证券福建分公司出具警示函,因公募基金销售中违规设置特别考核激励、承诺限定本金损失。2023年,北京证监局连续两次对首创证券出具警示函,分别涉及投行尽调不充分、资管产品运作不规范、研报管理混乱等问题。
从投行到资管,从财富经纪到反洗钱,监管罚单几乎覆盖了它全部核心业务条线。对于一个正在推进A+H两地上市、对外宣传“数字化转型”“风控升级”的券商来说,这种内控记录是减分项。
不过,它也确实在补短板。公司2025年年报公开回应,投行业务将定位为产业型、交易型、覆盖困境资产的大并购投行;资管板块往多资产、多策略转型;H股上市募集的资金将用于信息系统升级和风控体系补强。
2026年6月,它已通过港交所上市聆讯,距离A+H两地上市只差临门一脚。
首创证券的画像很清晰:一家中型市属国企券商,收入靠自营投资,利润靠行情弹性,底盘靠国资信用和区域资源,特色业务在ABS和新三板,软肋在投行和内控。它和那些靠并购扩张、靠零售经纪起家的券商不是同一个物种——它的天花板和地板,都系在北京国资这张牌上。
通弘网提示:文章来自网络,不代表本站观点。