做资产管理规模做到2000亿,但想在券商头部化浪潮里再往上走一步,资本体量才是真正的硬门槛。
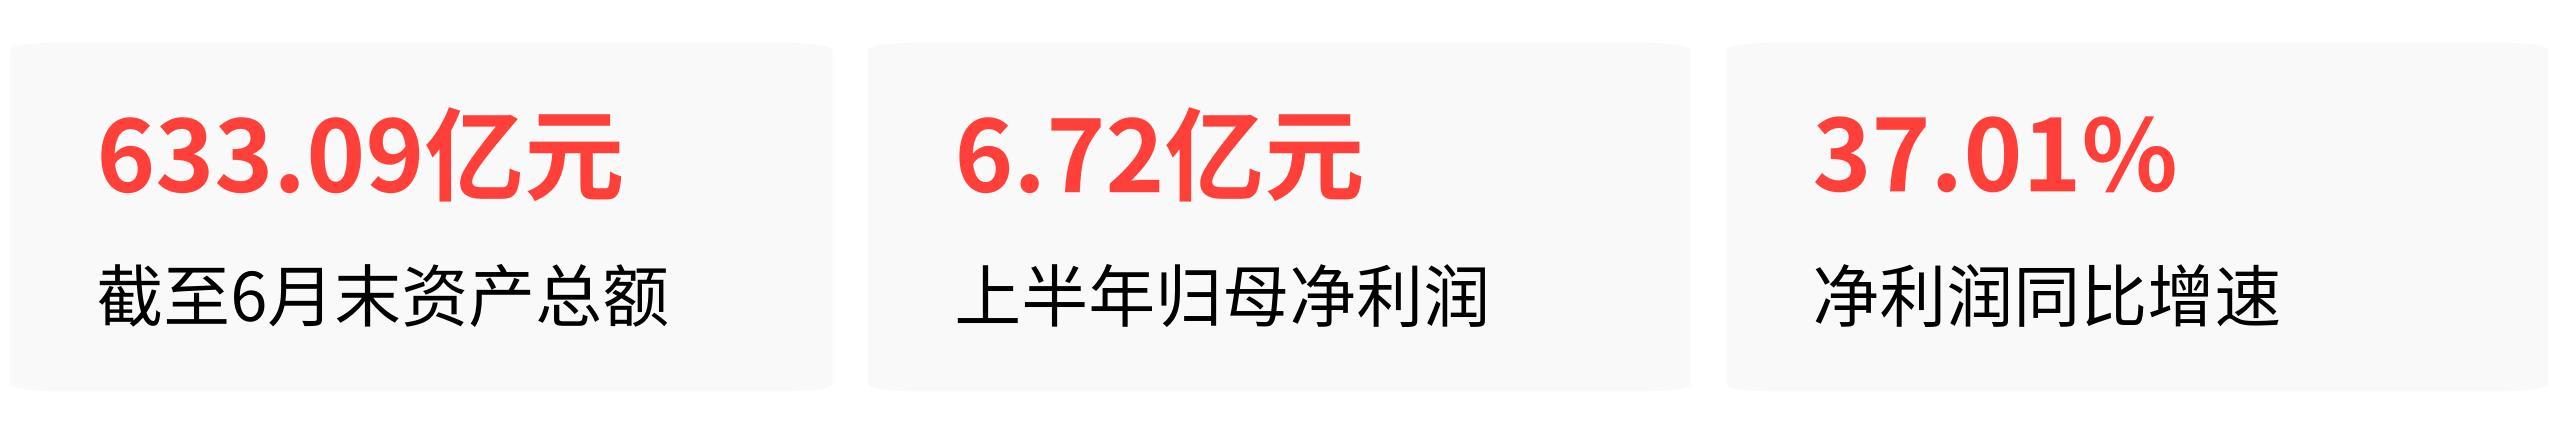
截至2026年6月末,首创证券资产总额633.09亿元,2026年上半年归母净利润6.72亿元,同比涨了37.01%。
盈利能力在同等体量券商里算能打的——2022年至2024年收入及净利润年复合增长率在A股上市券商中分别排第五和第十,2024年总资产收益率和扣非加权净资产收益率排第一和第七。
但换个角度看,2026年上半年中信证券净利233.43亿元、国泰海通超200亿,财达证券,净利是7.66亿元,也高于首创的6.72亿。
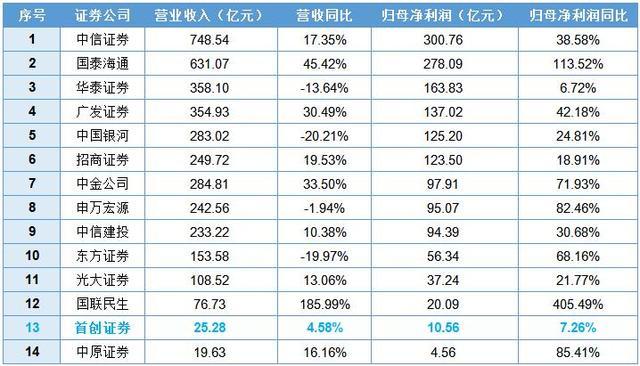
14家上市券商营收盈利相关数据明细
首创证券的处境很清楚:在中小券商里站得稳,但距离行业前十还隔着一条难以单靠经营能力跨越的资本鸿沟。
钱从哪来,结构已经说明了一切
首创证券对自营业务的依赖,远比想象中更重。2025年全年,自营业务收入16.68亿元,同比增长46.38%,占总营收接近三分之二。资管业务虽是长期招牌,但2025年规模突破2000亿的同时,资管业务手续费净收入从2024年的8.87亿元骤降至4.03亿元,降幅54.52%。
2026年上半年资管业务规模继续增长至2008.32亿元,投顾业务规模增长67.48%,但资管业务收入能否恢复到历史高位,仍取决于市场行情。
经纪业务的体量,更能说明问题。2025年首创证券经纪业务手续费与佣金净收入2.71亿元,在44家A股券商中排名倒数第二,占总营收比重仅10.73%,为A股券商中最低。全公司客户总数92万户,两融余额46.46亿元,头部券商这两个数字分别是其几十倍。
投行业务主攻北京区域,上半年债券主承销金额141.58亿元,行业排名第38。真正能排进前列的,是ABS产品发行和销售规模——均进入行业前15。
所以首创证券今天的赚钱逻辑是:自营贡献主要利润,资管提供品牌护城河,经纪和投行在区域市场里做精做深。这个结构决定了它能在现有体量下活得不错,但很难支撑更大规模的扩张——重资本业务需要资本金,轻资本业务又受限于网点覆盖和客户基数。
资本短板,不是靠盈利能追上的
2025年末,首创证券净资本121.19亿元,资产总额523.79亿元。对比一下当前已启动的头部并购主导方:中金公司2025年末净资本481亿元,申万宏源净资本889.28亿元。这意味着首创证券现在的净资本,只有头部并购主体门槛的1/4到1/5。
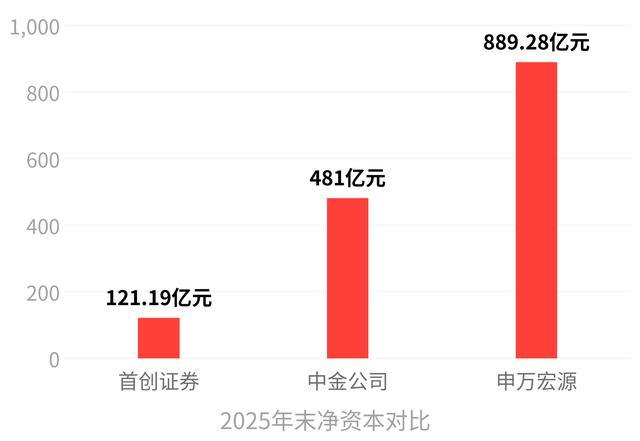
这还不是静态差距的问题。2026年以来,头部券商增资节奏快到惊人——仅对境外子公司一项,年内头部券商合计增资规模已超500亿港元。首创证券推动的H股上市是对这个短板最直接的回应。2026年6月已通过港交所聆讯,预计募资将重点投向资管、FICC等核心业务。
但即使按市场预期的中位数约45亿港元募资计算,净资本规模仍难以直接达到头部并购主导方要求的500亿以上量级。
平均资本回报率7.82%在同等体量券商里算不错,但靠这个增速去追头部券商每年百亿级的资本补充,数学上就不成立。如果H股募资完成后没有更大规模的资本注入,首创证券的资产体量大概率会长期锁定在600-800亿区间。
真正能改变牌局的变量,不在首创自己手里
首创证券说到底是一家北京市属国有券商。北京首创集团直接持股53.20%,京投公司持股20.87%,加上京能集团,合计持股约82%。这个股东结构意味着,首创证券能不能参与行业整合,不取决于公司管理层的意愿,而是取决于北京市国资委的顶层设计。
目前北京国资体系内拥有5家券商牌照:中信建投、首创证券、第一创业、北京证券(原瑞信证券)、金融街证券(原恒泰证券)。
北京市国资委当前的公开导向是支持首创证券走“小而精、优而强”的差异化路线,重点深耕北京属地市场,并未将“规模跻身行业前十”作为核心考核指标,也未出台跨市属券商合并的明确整合方案。
再看同类先例。东方证券收购上海证券后有望跻身行业前十,前提是东方证券本身总资产已接近5000亿,且上海市国资委全程顶层推动、整合双方同属上海国资体系。国联证券收购民生证券凭着抓住民营股东债务爆雷释放股权的历史窗口,收购成本可控。
首创证券面前两大现实:北京区域内同体量民营出险优质标的极少,复刻国联路径的概率很低;北京市属5家券商背后的股东结构和利益诉求远比上海复杂,跨主体整合需要经过多轮国资论证后再报证监会审批,没有明确时间表。
最可能的结局:区域特色龙头,但没法再往上冲
首创证券手里有牌,但牌的边界很清晰。
可打的牌包括:北京属地资源密集度全国第一,央企、市属国企、科创企业融资需求庞大;资管业务规模已突破2000亿,跻身行业第一梯队;H股上市后资本补充能力增强,可以拓展跨境服务和国际化布局。
2025年,首创证券通过债券、资产证券化、股权融资等渠道,累计为在京企业实现直接融资256亿元,深度绑定北京基建、能源、产业资源。
打不出的牌是:资本体量无法支撑百亿级并购,净资本、总资产规模与头部券商、甚至与已完成整合的准头部券商相比,差距仍在拉大;证监会分类监管评级结果未公开披露,直接作为主导方参与头部并购的资质条件不完备;合规历史有瑕疵——2026年6月首创证券福建分公司因基金销售违规被出具警示函,7月证监会罚单通报中公司位列被罚券商名单。
综合来看,首创证券大概率会走长江证券、南京证券的区域深耕路线——依托北京产业资源、资管业务长板,锁定区域特色龙头位置,保持稳健经营。
南京证券办公大楼外景
但要在2-3年内实现从600亿量级到头部梯队3000亿量级的跨越,核心前提是资本规模得到量级提升、分类评级达标、北京市国资层面明确整合路径——这三件事目前都还是变量,不确定往前走哪一步,首创证券就只能在现有梯队的上限附近保持竞争力。
通弘网提示:文章来自网络,不代表本站观点。